Perché le barche costano sempre di più
Perché le barche costano sempre di più? Cinque anni di rincari hanno cambiato l'economia dell'industria nautica
Nell’articolo pubblicato il 12 novembre, Barche sempre più care, redditi al palo: quanto si è allontanata la nautica dagli italiani, PressMare ha messo a confronto i prezzi delle barche fino a 24 metri con i redditi delle famiglie italiane. Secondo i dati Istat, fra il 2015 e il 2024 il reddito netto medio è cresciuto del 32% circa. Nello stesso periodo il prezzo di partenza di un modello preso come esempio è salito molto di più: il Beneteau Oceanis 40.1 è passato da 167.200 euro IVA esclusa nel febbraio 2020 a 245.300 euro oggi, con un aumento del 46,7%. Questo articolo guarda l’altra metà della questione: quanto sono aumentati i costi di costruzione e quali altri fattori hanno fatto salire i prezzi di vendita.
Dal 2020 al 2025 energia, materie prime, componentistica e trasporti hanno modificato profondamente i costi di produzione dei cantieri. Rame e alluminio hanno registrato aumenti superiori al 50%, mentre il prezzo dell'elettricità all'ingrosso in Italia è rimasto quasi triplo rispetto al minimo pandemico. Una trasformazione che aiuta a spiegare la crescita dei listini, ma che non esaurisce le ragioni per le quali acquistare una barca oggi richiede un investimento sensibilmente maggiore rispetto a cinque anni fa.
Quanto costa costruire oggi una barca rispetto al 2020 e, soprattutto, quali fattori hanno determinato l'aumento dei prezzi di vendita? La questione riguarda l'intera industria nautica, dai produttori di piccole imbarcazioni ai grandi cantieri specializzati nella costruzione di yacht e superyacht, e richiede una lettura che tenga conto sia dell'evoluzione dei costi industriali sia dei cambiamenti intervenuti nel mercato. Nel quinquennio considerato, l'energia, le materie prime e i trasporti hanno attraversato una fase di aumenti eccezionali, ai quali si sono aggiunte difficoltà nell'approvvigionamento dei componenti e una crescente pressione sull'organizzazione produttiva. Parallelamente, la domanda internazionale ha conosciuto un'espansione straordinaria dopo la pandemia, mentre il prodotto nautico ha continuato a evolversi, incorporando tecnologie, impianti e soluzioni di allestimento sempre più complessi.
Attribuire l'intero aumento dei prezzi delle barche all'inflazione industriale significherebbe tuttavia trascurare una parte importante del fenomeno. Il prezzo di vendita deriva dal costo di costruzione, ma dipende anche dal posizionamento del prodotto, dalle caratteristiche della domanda, dalla concorrenza, dalla disponibilità delle unità e dalle politiche commerciali dei costruttori. Distinguere queste variabili permette di comprendere meglio le trasformazioni che hanno interessato il comparto e, soprattutto, le differenti conseguenze registrate fra nautica accessibile e fascia alta del mercato.
Energia e materie prime, lo shock che ha cambiato i costi industriali
L'energia rappresenta uno dei principali elementi di discontinuità rispetto alla situazione precedente alla pandemia. Secondo i dati del Gestore dei Mercati Energetici, il Prezzo Unico Nazionale dell'elettricità ha raggiunto una media di 38,92 euro per MWh nel 2020, per salire a 125,46 euro nel 2021 e toccare il massimo di 303,95 euro nel 2022. Dopo il ridimensionamento registrato nei due anni successivi, il PUN Index GME ha chiuso il 2025 con una media di 115,94 euro per MWh, secondo il dato definitivo rettificato nel marzo 2026. Il confronto con il 2020 restituisce un incremento prossimo al 198%, mentre utilizzando il 2019, quando il prezzo medio raggiungeva 52,32 euro per MWh, la crescita si attesta intorno al 122%.
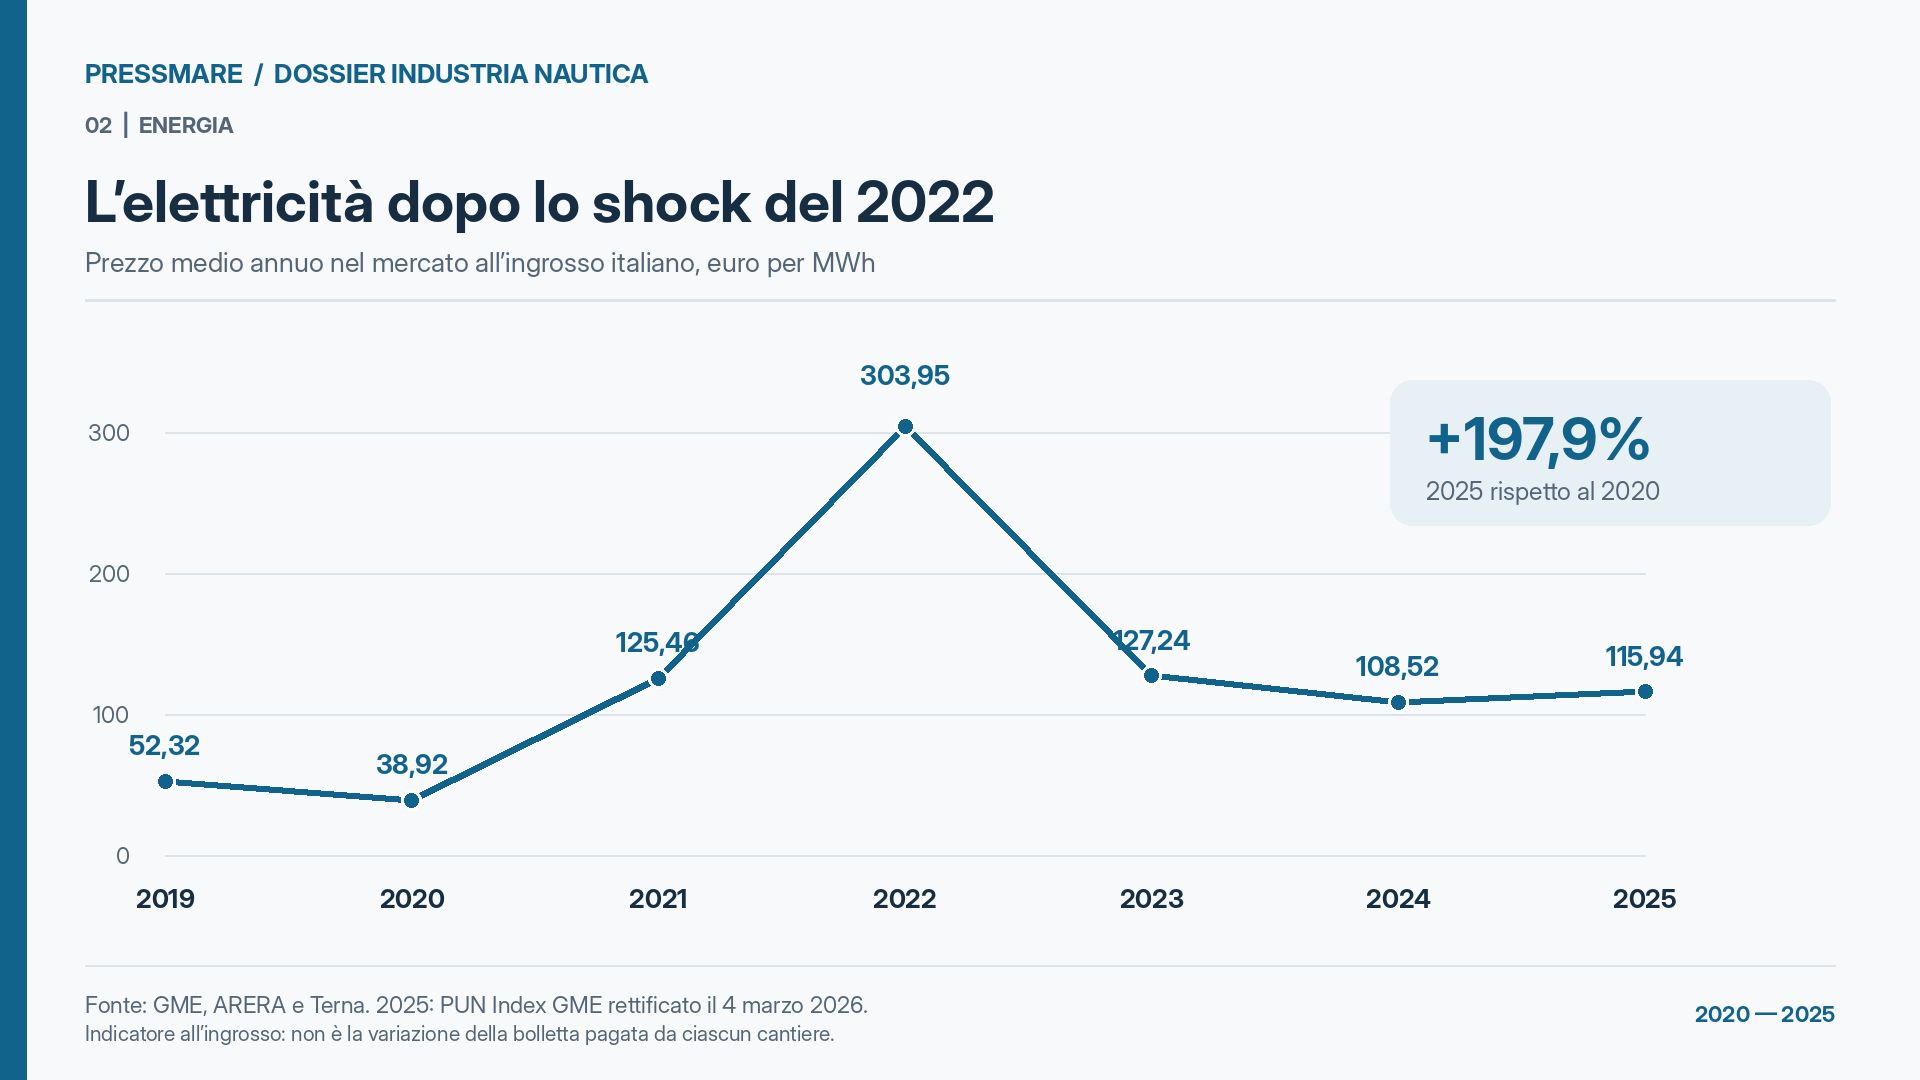
Queste percentuali riguardano il mercato elettrico all'ingrosso e non coincidono necessariamente con gli aumenti delle bollette sostenuti dai cantieri, influenzati dai contratti di fornitura e dalle specifiche condizioni di approvvigionamento. La loro importanza risiede soprattutto nella capacità di descrivere il contesto nel quale si sono trovate a operare le imprese manifatturiere. La produzione di scafi in composito, la lavorazione dei metalli, le attività di carpenteria, l'utilizzo di macchine CNC, la verniciatura e numerose altre fasi della costruzione nautica richiedono energia, il cui costo entra direttamente nel processo produttivo e indirettamente nel prezzo dei materiali e dei componenti acquistati.
Il gas naturale ha seguito un andamento altrettanto significativo. Le rilevazioni della Banca Mondiale indicano per il mercato europeo una quotazione media di 3,24 dollari per milione di BTU nel 2020, salita fino a 40,34 dollari nel 2022 e successivamente ridimensionata a 11,96 dollari nel 2025. Il forte rientro rispetto al momento più critico della crisi energetica non ha quindi riportato i prezzi al livello iniziale, con conseguenze importanti soprattutto per le industrie chimiche, metallurgiche e di trasformazione che alimentano la filiera nautica.
Una dinamica analoga, sebbene con intensità differenti, emerge dall'andamento delle materie prime. Le quotazioni medie internazionali dell'alluminio sono passate da 1.704 dollari per tonnellata nel 2020 a 2.632 dollari nel 2025, registrando una crescita del 54,5%, mentre il rame è salito da 6.174 a 9.947 dollari per tonnellata, con un incremento del 61,1%. Ancora più accentuato il rincaro dello stagno, vicino al 99%, mentre il petrolio Brent ha registrato nello stesso periodo una crescita di circa il 63%. Il nichel ha mostrato un aumento molto più contenuto, prossimo al 10%, e il minerale di ferro ha chiuso il confronto con una diminuzione di circa l'8%, confermando come il mercato delle materie prime non abbia seguito un andamento uniforme.
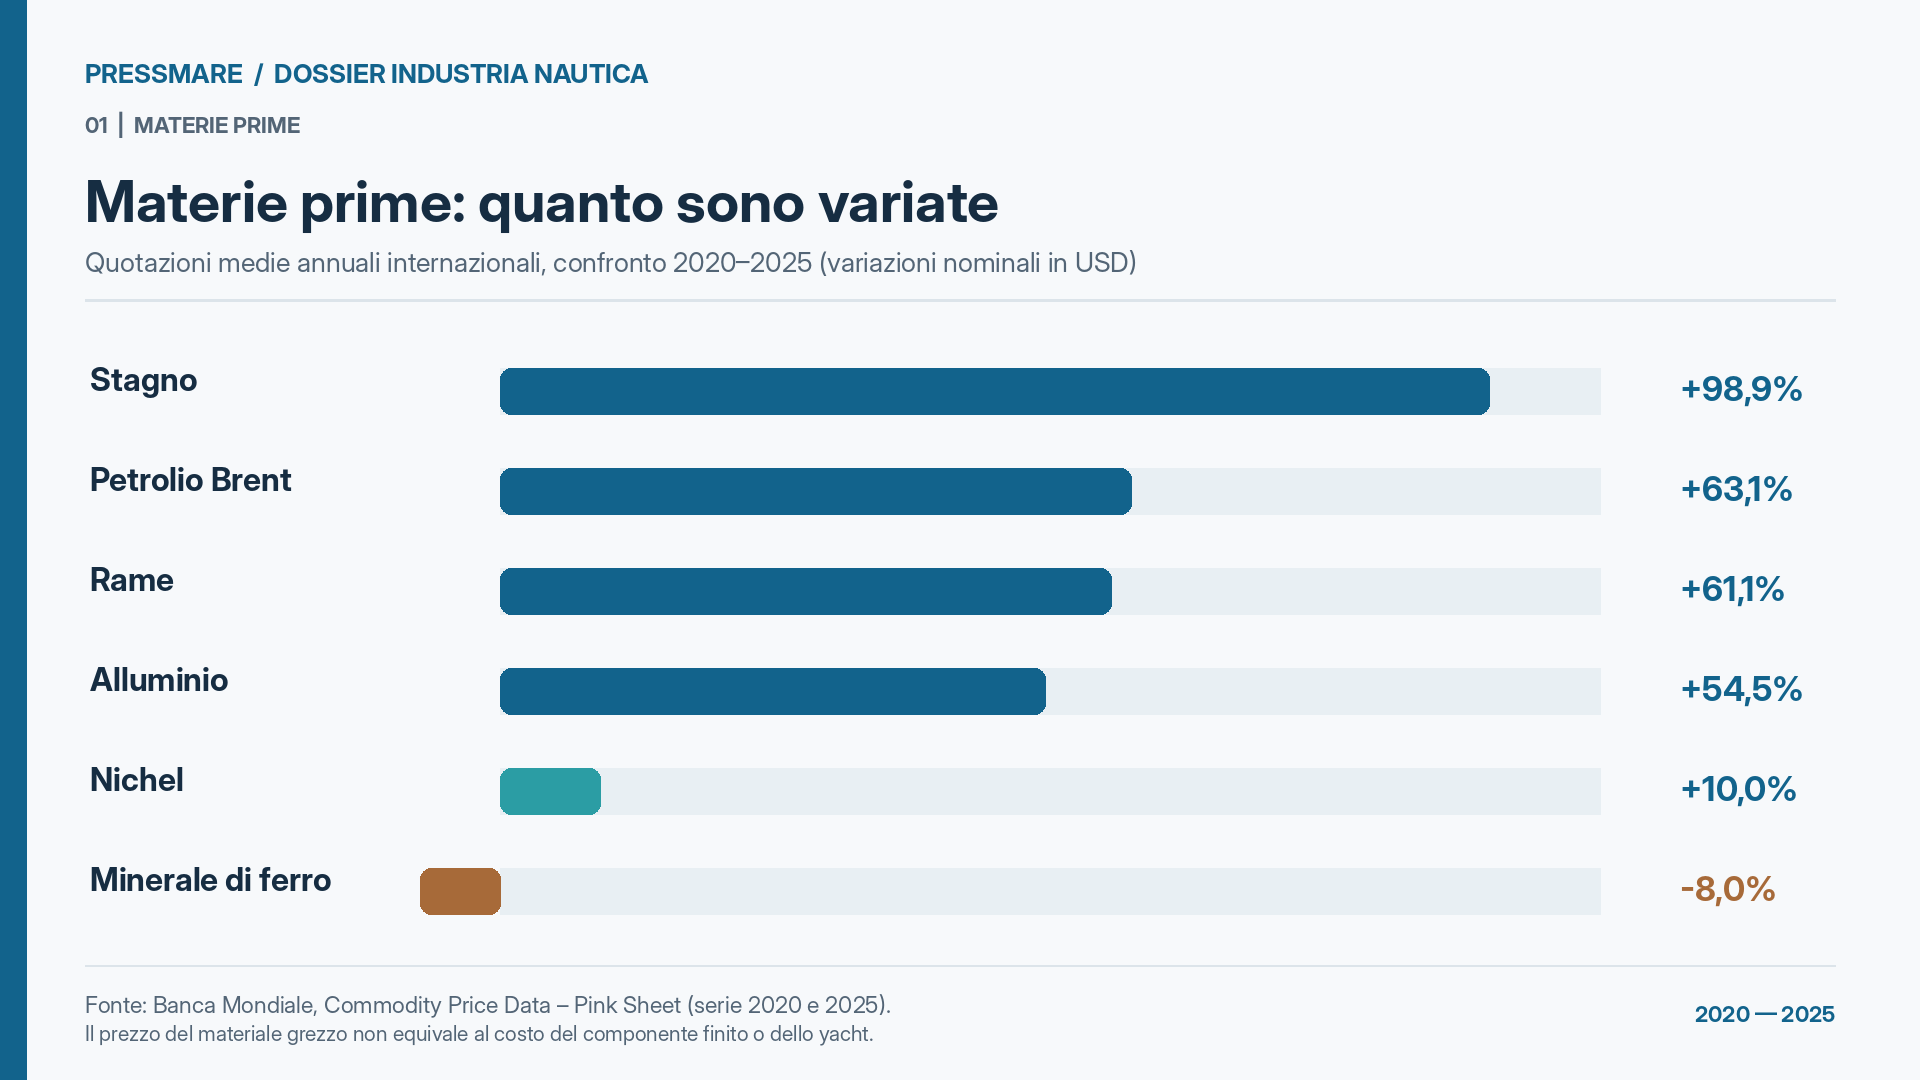
Per l'industria nautica le conseguenze dipendono dalla natura dei materiali e dalla loro destinazione. L'alluminio costituisce un elemento fondamentale nella costruzione di numerosi yacht, soprattutto nelle unità con scafi e sovrastrutture metalliche, mentre il rame entra nella realizzazione degli impianti elettrici, dei generatori, dei motori, dei sistemi di distribuzione dell'energia e di molte apparecchiature elettroniche. La crescente elettrificazione dei servizi di bordo rende quest'ultimo materiale particolarmente importante, anche se il prezzo del metallo rappresenta soltanto una delle numerose voci che concorrono al costo finale di un apparato.
Un discorso specifico riguarda i materiali compositi, nei quali la cantieristica nautica impiega resine, fibre di vetro e carbonio, materiali d'anima e una vasta gamma di prodotti chimici. Un'indagine della Commissione europea sul mercato delle resine epossidiche, pubblicata nel 2025, ha rilevato per il campione di produttori esaminato un aumento del costo unitario di produzione del 74% rispetto al 2020, riferito a un periodo d'inchiesta concluso nel 2024. Il prezzo medio di vendita dello stesso campione risultava nel frattempo aumentato del 51%, una differenza che dimostra quanto sia complesso trasferire integralmente i rincari industriali ai clienti. I dati riguardano uno specifico segmento della produzione chimica e non possono essere estesi automaticamente a tutte le resine utilizzate nella nautica, ma contribuiscono a descrivere l'intensità delle pressioni affrontate dalla filiera dei compositi.
Trasporti e componentistica, quando il problema non riguarda soltanto il prezzo
Alla crescita dei costi dei materiali si sono aggiunte le difficoltà del sistema logistico internazionale. La ripresa della domanda dopo la pandemia, la congestione dei porti, la carenza di capacità di trasporto e, successivamente, le tensioni geopolitiche hanno determinato oscillazioni significative dei noli marittimi. Secondo l'UNCTAD, lo Shanghai Containerized Freight Index ha registrato nel 2024 una media di 2.496 punti, superiore del 149% rispetto all'anno precedente, mentre nel maggio 2025 il tonnellaggio in transito attraverso il Canale di Suez risultava ancora inferiore del 70% rispetto al 2023.
Questi indicatori descrivono condizioni di mercato differenti e non rappresentano un aumento uniforme del costo di tutte le spedizioni destinate ai cantieri, ma documentano la perdita di stabilità di un sistema di approvvigionamento dal quale dipendono numerose aziende nautiche. Motori, generatori, trasmissioni, apparati elettronici, sistemi di climatizzazione, componenti idraulici e accessori arrivano spesso da stabilimenti distribuiti in più continenti, rendendo il rispetto dei tempi di consegna altrettanto importante quanto il prezzo di acquisto.
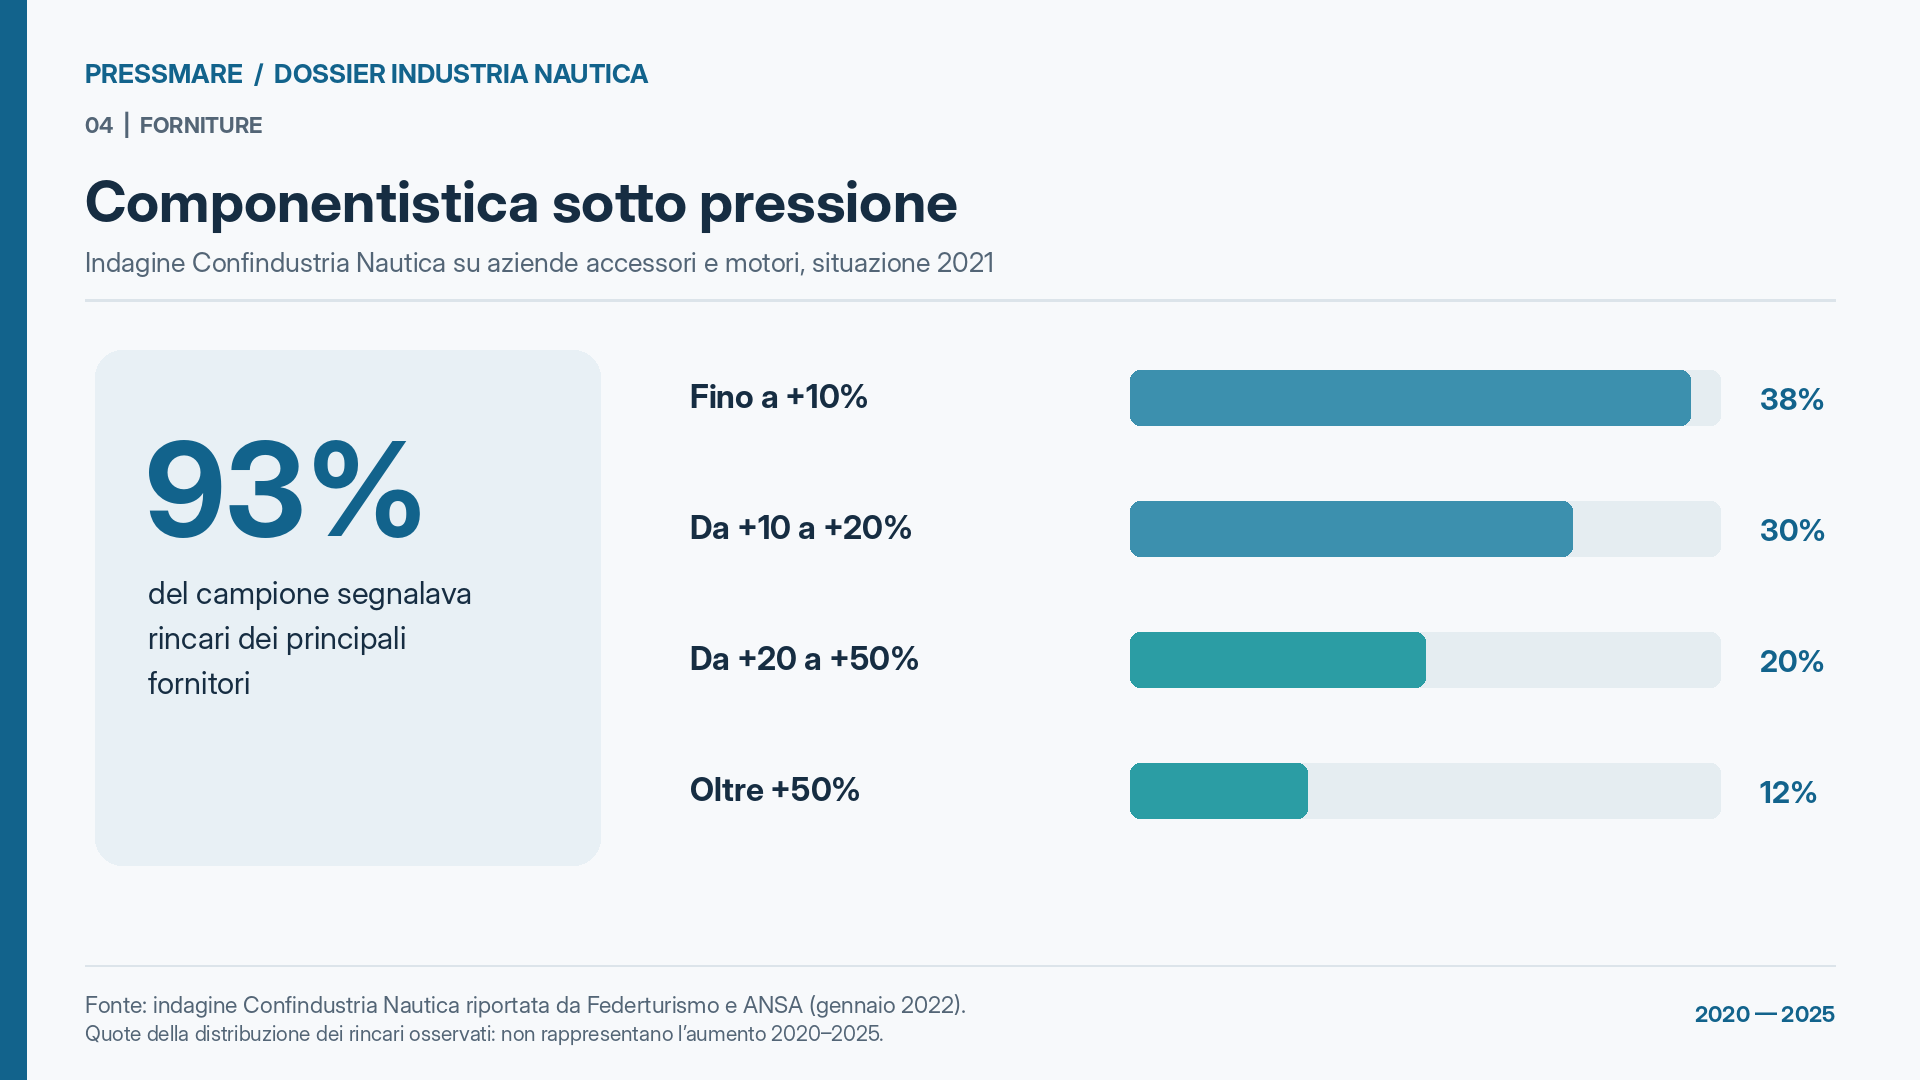
Una testimonianza diretta arriva dall'indagine presentata nel gennaio 2022 da Alessandro Gianneschi, allora vicepresidente di Confindustria Nautica, durante l'International Breakfast Meeting organizzato da European Boating Industry. La rilevazione, condotta fra aziende associate nei comparti degli accessori e dei motori, indicava che il 93% del campione aveva riscontrato aumenti dei listini da parte di numerosi fornitori durante il 2021. Nel 30% dei casi gli incrementi osservati si collocavano fra il 10 e il 20%, nel 20% fra il 20 e il 50%, mentre il 12% superava il 50%. L'indagine segnalava inoltre tempi di consegna considerevolmente più lunghi rispetto alle condizioni ordinarie e individuava nella carenza dei microprocessori una delle principali criticità.
Per un cantiere nautico, tuttavia, la mancata disponibilità di un componente può produrre conseguenze economiche superiori al rincaro della singola fornitura. Un ritardo nella consegna dei motori, di una centralina elettronica o di un generatore può costringere a modificare la sequenza delle lavorazioni, prolungare l'occupazione degli spazi produttivi e rinviare il completamento dell'imbarcazione. La natura stessa della costruzione nautica, che richiede il coordinamento di numerosi specialisti e fornitori, amplifica queste conseguenze, soprattutto quando le commesse prevedono elevati livelli di personalizzazione.
I cantieri fra rincari, programmazione industriale e prezzi di vendita
La documentazione societaria di alcuni importanti costruttori italiani permette di osservare come l'industria abbia affrontato questa fase. Nella dichiarazione non finanziaria relativa al 2022, Sanlorenzo descriveva una strategia di approvvigionamento fondata sulla diversificazione dei fornitori, sugli accordi pluriennali con prezzi prestabiliti e sull'anticipo degli ordinativi per materiali e componenti particolarmente vulnerabili, fra i quali motori e generatori. Il gruppo riconosceva inoltre che gli adeguamenti dei listini avevano contribuito a compensare l'aumento dei costi delle materie prime e dell'energia.
La relazione finanziaria relativa ai primi nove mesi dello stesso anno aggiunge un elemento importante per interpretare l'evoluzione dei prezzi. Sanlorenzo collegava il miglioramento della marginalità anche alla crescita dei prezzi medi di vendita e allo spostamento del mix produttivo verso yacht di maggiori dimensioni, oltre che alle efficienze industriali. Non si tratta di una situazione automaticamente rappresentativa dell'intera cantieristica, ma di un caso documentato nel quale l'evoluzione dei risultati economici dipendeva da più fattori contemporaneamente, senza una corrispondenza diretta fra aumento delle materie prime e prezzo finale delle imbarcazioni.
Proprio questa differenza introduce una delle questioni centrali dell'analisi. L'inflazione industriale ha indubbiamente contribuito alla revisione dei listini, ma i prezzi delle barche possono crescere anche per effetto di altri fenomeni, la cui incidenza varia in funzione del segmento di mercato, delle caratteristiche del prodotto e della strategia commerciale del costruttore.
Domanda, tecnologia, personalizzazione e posizionamento: le altre ragioni dei rincari
La crescita della domanda successiva alla pandemia ha rappresentato uno dei principali elementi di trasformazione del mercato nautico internazionale. Il forte interesse verso la navigazione da diporto, accompagnato dall'espansione degli ordinativi e dall'allungamento dei tempi di consegna, ha modificato temporaneamente il rapporto fra disponibilità delle imbarcazioni e richieste dei clienti. In queste condizioni, alcuni costruttori hanno potuto sostenere aumenti dei prezzi non necessariamente proporzionali a quelli dei costi industriali, grazie alla maggiore capacità del mercato di assorbire listini più elevati.
Il fenomeno non ha avuto la stessa durata in tutti i comparti. Dal 2023, con il progressivo riequilibrio della domanda e delle disponibilità produttive, una parte del mercato ha iniziato a mostrare segnali di rallentamento, accompagnati da una maggiore pressione commerciale sulle reti distributive e sulle scorte. Le analisi del mercato degli yacht pubblicate nel 2025 e nel 2026 confermano inoltre un andamento differenziato fra costruzioni di fascia alta e imbarcazioni di dimensioni inferiori, queste ultime maggiormente esposte alle condizioni economiche dei consumatori e al costo dei finanziamenti.
Un secondo elemento riguarda l'evoluzione tecnica delle imbarcazioni. Negli ultimi anni numerosi modelli hanno introdotto impianti elettronici più sofisticati, sistemi di stabilizzazione, apparati di automazione, soluzioni energetiche integrate, dotazioni per il comfort e nuove possibilità di personalizzazione. L'incremento del contenuto tecnologico può determinare un aumento del valore dell'imbarcazione indipendentemente dall'inflazione dei materiali necessari alla sua costruzione, soprattutto quando un nuovo modello sostituisce il precedente introducendo caratteristiche e prestazioni differenti.
La questione assume particolare rilevanza nel comparto dei grandi yacht, dove le richieste degli armatori possono modificare in misura considerevole la complessità progettuale e il valore dell'allestimento. Il ricorso a materiali pregiati, impianti personalizzati, configurazioni particolari e soluzioni tecniche sviluppate per una singola commessa comporta costi di progettazione, ingegnerizzazione e costruzione difficilmente confrontabili con quelli di un prodotto standardizzato. Anche l'evoluzione dei requisiti di certificazione, delle tecnologie destinate alla riduzione delle emissioni e delle aspettative sulla sostenibilità può contribuire alla crescita degli investimenti, con effetti differenti a seconda delle dimensioni dell'unità e delle norme effettivamente applicabili.
Alla componente tecnica si affianca quella commerciale. Il posizionamento di un marchio, la sua reputazione internazionale, il livello di esclusività del prodotto e le politiche di marginalità possono incidere sul prezzo richiesto al cliente, senza che ciò implichi necessariamente un corrispondente aumento dei costi di produzione. Nel mercato dei beni di lusso, inoltre, la scarsità dell'offerta e la capacità di personalizzazione possono influenzare il valore percepito, mentre nelle imbarcazioni destinate a una clientela più ampia il prezzo incontra limiti strettamente collegati al potere d'acquisto e alle alternative disponibili.
Anche i costi finanziari e organizzativi meritano attenzione. L'aumento dei tassi d'interesse intervenuto soprattutto fra il 2022 e il 2023 ha modificato le condizioni di finanziamento per imprese, distributori e acquirenti, mentre la crescente difficoltà di reperire manodopera specializzata ha richiesto ai cantieri maggiori sforzi nella formazione e nell'organizzazione produttiva. I programmi di costruzione pluriennali, particolarmente frequenti negli yacht di grandi dimensioni, espongono inoltre le imprese al rischio di sottoscrivere contratti a prezzi definiti prima che si manifestino nuovi aumenti dei costi.
Il fatturato italiano cresce, ma non tutte le barche seguono lo stesso mercato
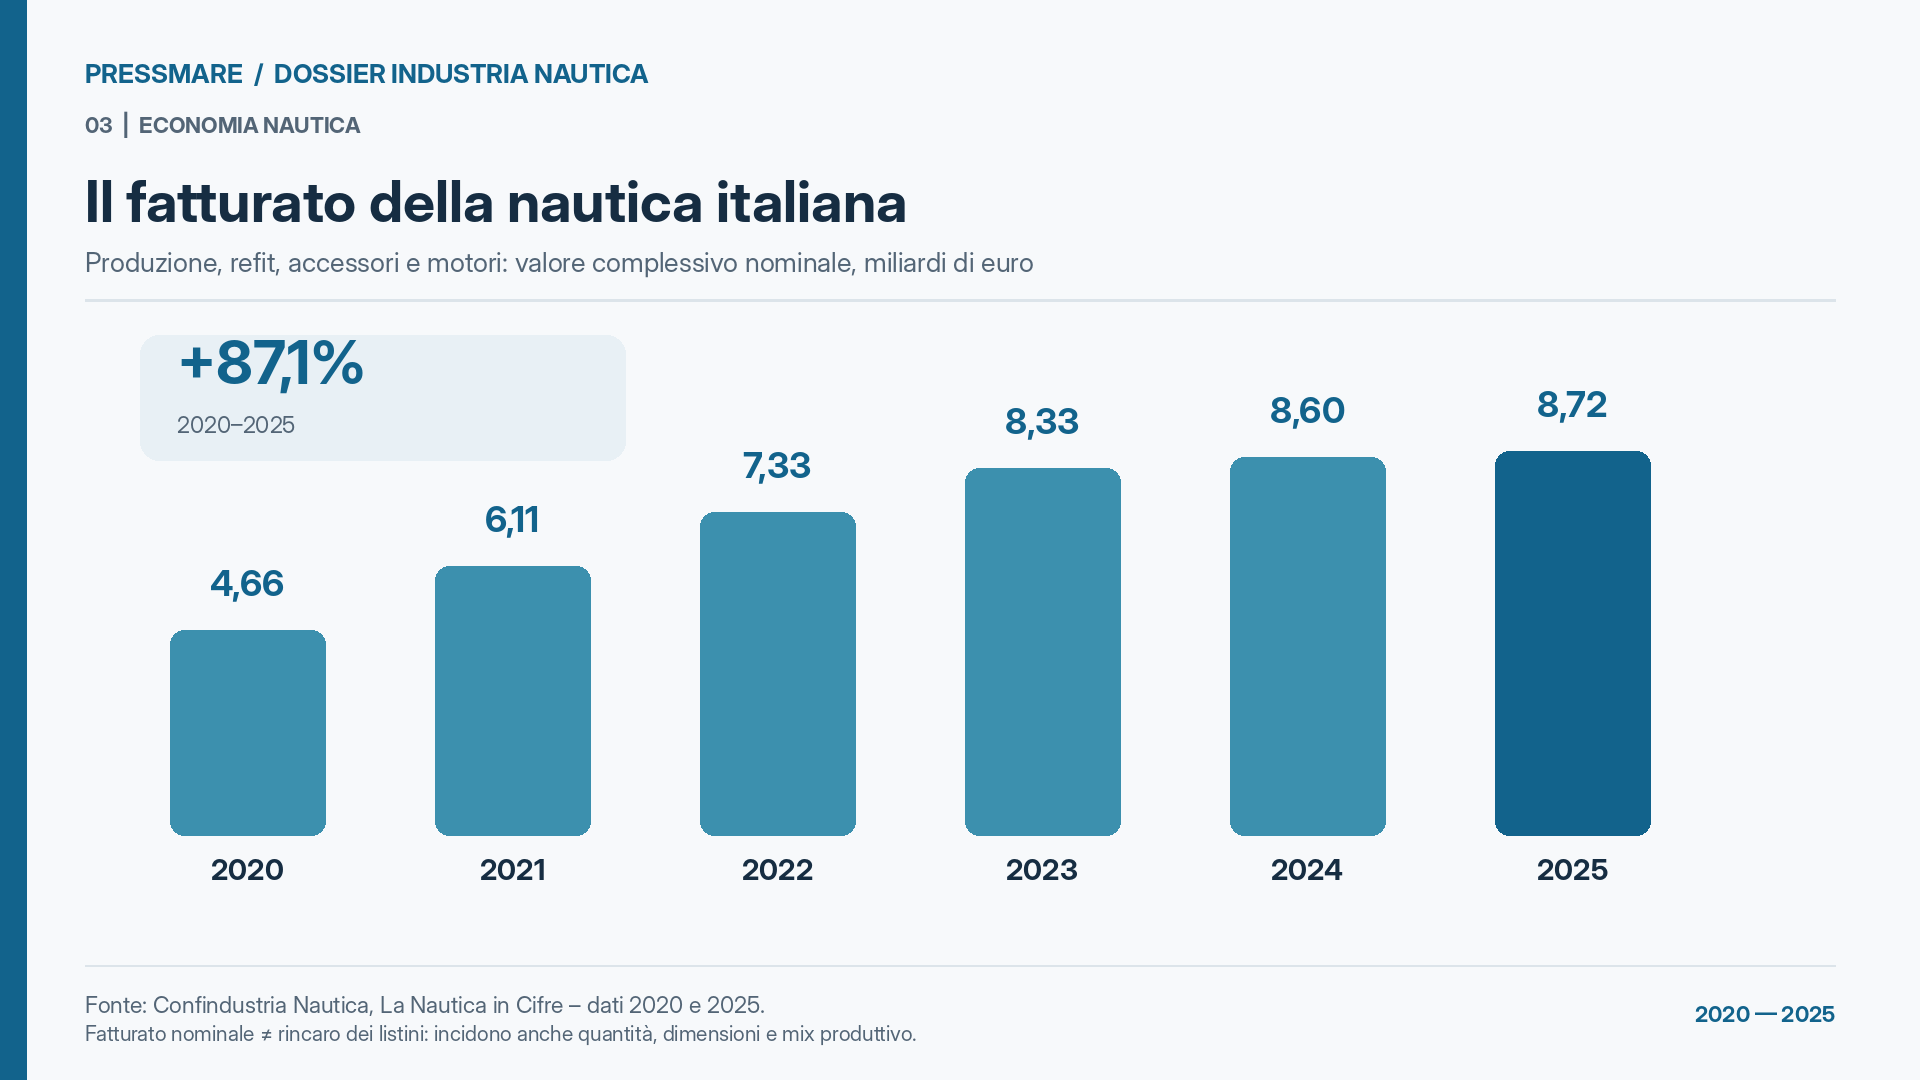
I risultati economici della nautica italiana offrono una chiave di lettura particolarmente interessante. Secondo Confindustria Nautica, il fatturato complessivo del settore è passato dai 4,66 miliardi di euro del 2020 agli 8,72 miliardi del 2025, con una crescita nominale di circa l'87%. Nello stesso periodo l'industria nazionale ha consolidato la propria presenza internazionale, sostenuta soprattutto dalla costruzione di yacht di fascia alta e dall'espansione dell'export.
Il confronto richiede tuttavia una precisazione fondamentale. L'aumento del fatturato non misura direttamente né la crescita dei prezzi delle imbarcazioni né quella delle quantità prodotte, perché comprende l'evoluzione del valore medio delle unità, la composizione della produzione e i risultati degli altri comparti della filiera, dagli accessori ai motori e alle attività di refit.
Le rilevazioni relative al 2025 confermano inoltre una progressiva differenziazione del mercato. A fronte di un fatturato complessivo aumentato dell'1,4% rispetto al 2024, Confindustria Nautica segnala la tenuta delle unità entrobordo e della produzione di fascia alta, mentre i segmenti delle imbarcazioni fuoribordo, delle unità pneumatiche e della vela continuano ad attraversare una fase più complessa. Una divergenza che suggerisce di valutare l'impatto dell'aumento dei prezzi anche in rapporto alla clientela e alla capacità di spesa dei differenti mercati.
Nella fascia alta, la personalizzazione e l'esclusività possono giustificare prezzi elevati, sostenuti da acquirenti relativamente meno sensibili alle oscillazioni del costo del denaro. Nella piccola e media nautica, invece, il rincaro industriale trasferito sui listini può contribuire a restringere la platea dei potenziali clienti, soprattutto quando si accompagna all'aumento delle spese necessarie per mantenere e utilizzare l'imbarcazione.
Una nuova economia della costruzione nautica
I dati raccolti permettono di affermare che il periodo compreso fra il 2020 e il 2025 ha modificato profondamente le condizioni economiche nelle quali opera l'industria nautica. L'aumento dell'energia, dei materiali, della componentistica e dei trasporti costituisce una realtà documentata, anche se l'andamento delle singole voci presenta differenze significative e alcuni mercati hanno registrato correzioni rispetto ai massimi raggiunti durante la crisi.
Per comprendere in quale misura questi cambiamenti abbiano determinato il prezzo delle barche occorre però considerare anche l'evoluzione della domanda, la maggiore complessità dei prodotti, il posizionamento commerciale dei marchi, le strategie di marginalità e le differenti condizioni finanziarie. Nessuno di questi elementi può essere considerato isolatamente la spiegazione universale dei rincari, così come non sarebbe corretto attribuire all'intera cantieristica una percentuale uniforme di aumento dei costi di costruzione in assenza di confronti fra modelli realmente omogenei.
La distinzione appare ancora più importante osservando le prospettive dell'industria italiana. La crescita del fatturato e il consolidamento della leadership internazionale nella costruzione di yacht e superyacht sono risultati significativi, ma convivono con le difficoltà di una parte della nautica di dimensioni minori. Mantenere competitivi i processi industriali, migliorare l'efficienza degli approvvigionamenti e investire nelle competenze professionali contribuirà a determinare la capacità dei cantieri di affrontare questa trasformazione.
Resta infine una questione che riguarda l'equilibrio futuro del mercato. L'industria nautica può continuare a crescere attraverso prodotti sempre più sofisticati e di maggiore valore, ma la sostenibilità economica della nautica accessibile richiede attenzione tanto ai costi industriali quanto alla capacità degli acquirenti di sostenere prezzi progressivamente più elevati. Il problema, in definitiva, non riguarda solo quanto costi costruire una barca, ma quanto il mercato sia disposto e sia ancora in grado di pagarla.
Angelo Colombo
©PressMare - riproduzione riservata